Unternehmen absichern
Inhaltsversicherung
Feuer, Leitungswasser, Einbruch, Sturm. Die Inhaltsversicherung ersetzt, was zerstört oder gestohlen wurde.
Feuer, Leitungswasser, Einbruch, Sturm. Die Inhaltsversicherung ersetzt, was zerstört oder gestohlen wurde.
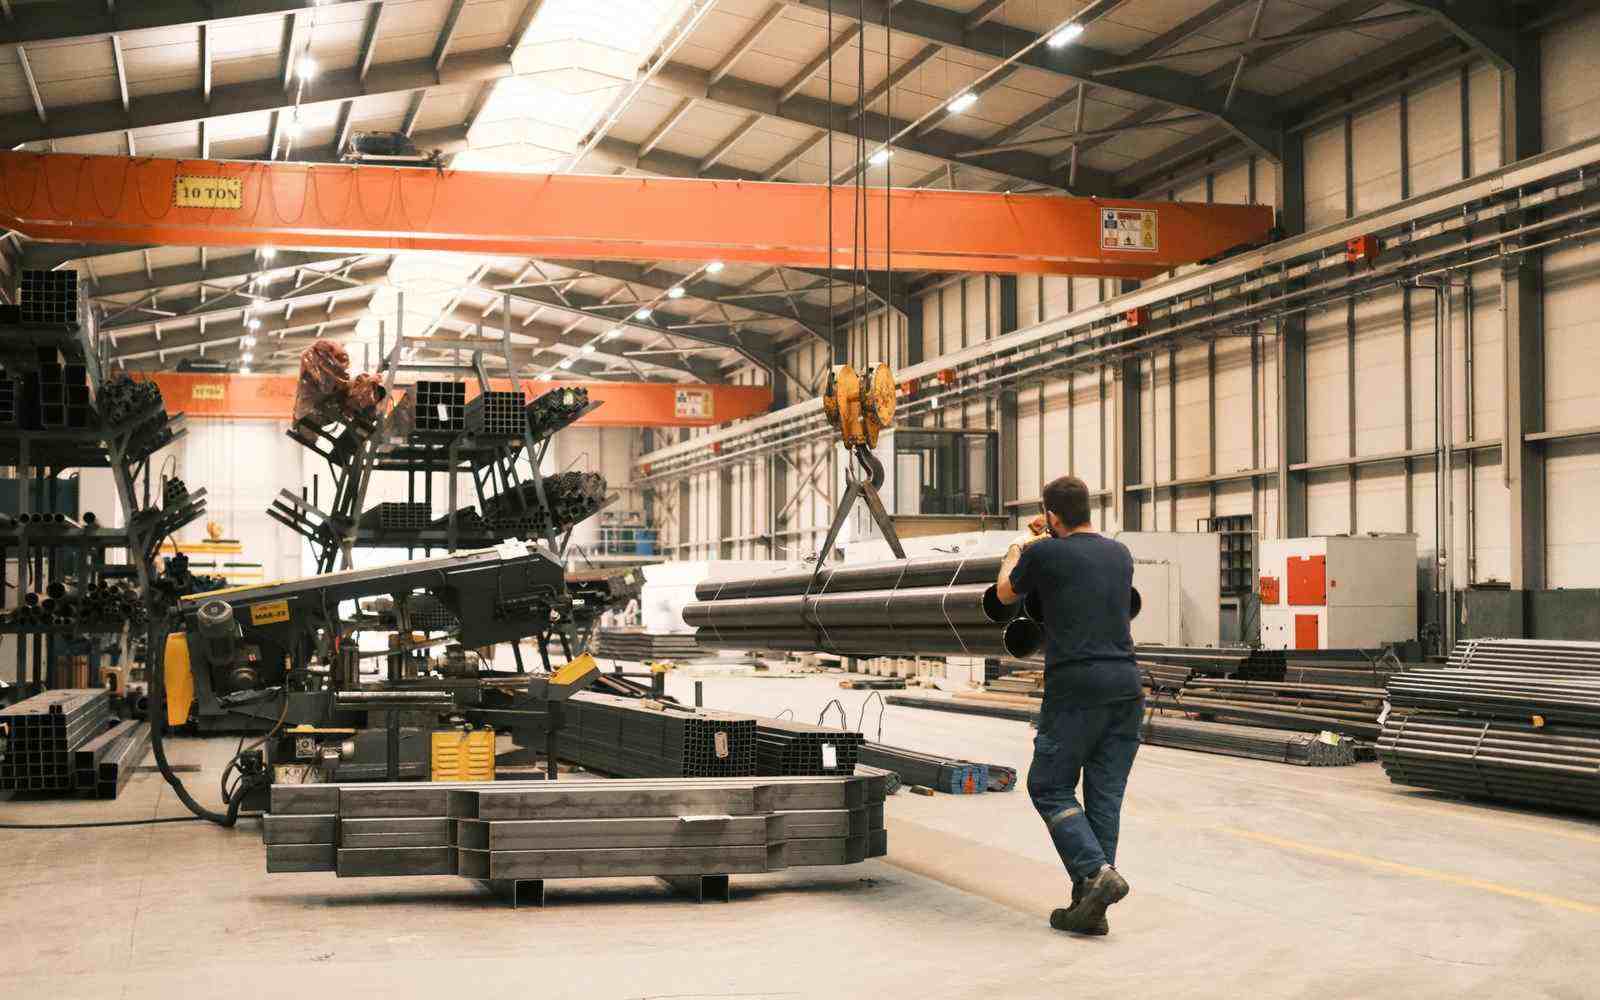
Die Inhaltsversicherung schützt das, was in einem Betrieb steht und gebraucht wird: Maschinen, Elektronik, Vorräte, Einrichtung, Waren. Sie greift, wenn Feuer, Einbruch, Leitungswasser oder Sturm das beschädigt oder vernichtet, was zum Betrieb gehört.
Ein häufiger Fehler: Betriebe, die ihre Räume mieten, nehmen an, dass das Gebäude samt Inhalt über den Eigentümer versichert ist. Das stimmt nicht. Das Gebäude gehört dem Eigentümer und ist dessen Sache. Was der Mieter einbringt, sein Inventar, seine Maschinen, seine Waren, ist ausschließlich Sache des Mieters.
Brand, Blitzschlag, Explosion, aber auch Rußschäden ohne offenes Feuer sind in der Regel eingeschlossen. Ein Brandschaden kann alles treffen, was in den Räumen steht.
Bei Einbruch sind gestohlene Waren und Maschinen ebenso gedeckt wie beschädigte Türen und Fenster. Vandalismus ohne Einbruch ist in vielen Tarifen gesondert vereinbart.
Rohrbruch, auslaufende Heizungen, Frost. Wasserschäden an Inventar entstehen oft schleichend und werden spät entdeckt. Der Schaden ist dann erheblich.
Wenn ein Sturm das Dach beschädigt und Wasser eindringt oder ein umgestürzter Baum Schäden an den Räumen verursacht, ist der betroffene Inhalt mitgedeckt.
Server, Maschinen und IT-Anlagen können über einen Elektronikbaustein gesondert gegen technische Defekte versichert werden, also auch ohne ein äußeres Ereignis wie Feuer oder Wasser.
Im Schadensfall zählt, was eine Wiederbeschaffung kostet, nicht was das beschädigte Gerät noch wert war. Neuwertersatz ist vereinbar, aber nicht automatisch.
Eine Unterversicherung bedeutet: Der Versicherer zahlt nur anteilig, weil der Versicherungswert hinter dem tatsächlichen Wert zurückbleibt. Das passiert, wenn Investitionen nicht gemeldet werden.
Die Inhaltsversicherung deckt den Schaden an der Sache. Was ein Betriebsstillstand an laufenden Kosten und Umsatzausfall verursacht, deckt eine ergänzende Betriebsunterbrechungsversicherung.
Welche Maschinen, welche Waren, welche Einrichtung. Der Versicherungswert ergibt sich aus der Summe der Wiederbeschaffungskosten zum Neupreis.
Welche Gefahren sind für Ihren Betrieb relevant? Ein Lager mit leicht entzündlichen Materialien hat andere Prioritäten als ein IT-Dienstleister ohne Warenbestand.
Neue Maschinen, erweiterter Warenbestand, neue Räume. Der Versicherungsschutz sollte bei jeder größeren Investition überprüft werden.
Die Inhaltsversicherung schützt das bewegliche Betriebsvermögen. Gemeint ist alles, was nicht fest mit dem Gebäude verbunden ist: Maschinen, IT-Ausstattung, Werkzeuge, Warenbestände, Büromöbel, Einrichtung. Nicht gemeint ist das Gebäude selbst, also Wände, Dach, Bodenbeläge, fest eingebaute Leitungen. Die Grenze zwischen Gebäude und Inhalt folgt nicht dem Alltagsverständnis, sondern der Versicherungsdefinition, die im Einzelfall ausgelegt werden kann. Bei Zweifelsfällen lohnt sich eine klare Vereinbarung im Voraus.
Leitungswasserschäden sind in der Praxis häufiger als Feuer, aber oft weniger dramatisch im Einzelfall. Langsam austretendes Wasser, das monatelang unbemerkt bleibt, kann Inventar und Böden über einen langen Zeitraum schädigen. Einbruchdiebstahl ist eine weitere häufige Ursache, wobei der Warenschaden oft geringer ist als der Sachschaden durch das Aufbrechen von Türen und Fenstern. Feuer, Sturm und Hagel sind seltener, aber in ihren Auswirkungen gravierender. Ein Brandschaden, der durch Rauch und Löscharbeiten verursacht wird, vernichtet oft mehr als das Feuer selbst.
Die Versicherungssumme in der Inhaltsversicherung muss dem tatsächlichen Wiederbeschaffungswert entsprechen. Wer bei Vertragsabschluss 80.000 Euro ansetzt und seitdem Maschinen im Wert von weiteren 60.000 Euro angeschafft hat, ohne den Vertrag anzupassen, ist unterversichert. Im Schadensfall zahlt der Versicherer dann nur anteilig, nicht den vollen Schaden. Das Risiko der Unterversicherung ist in Betrieben mit wachsendem Inventar besonders hoch, weil Anpassungen im laufenden Betrieb häufig vergessen werden.
Alles, was nicht fest mit dem Gebäude verbunden ist: Maschinen, Werkzeuge, IT-Ausstattung, Waren, Einrichtung, Vorräte. Fest eingebaute Elemente wie Bodenbeläge oder fest montierte Anlagen zählen je nach Vertrag zum Gebäude.
Ist der Versicherungswert zu niedrig angesetzt, zahlt der Versicherer im Schadensfall nur im Verhältnis des versicherten zum tatsächlichen Wert. Wer Inventar im Wert von 200.000 Euro hat, aber nur 100.000 Euro versichert, erhält im Totalschaden nicht mehr als 50 Prozent.
Einfacher Diebstahl, also ohne Aufbruchspuren, ist in der Regel nicht in der Inhaltsversicherung enthalten. Einbruchdiebstahl mit nachweisbarem Einbruch ist gedeckt. Taschendiebstahl oder Mitnahme durch Mitarbeiter ist ein anderes Thema.
Ja. Die Gebäudeversicherung des Eigentümers deckt das Gebäude, nicht Ihren Inhalt. Was Sie eingebracht haben, ist ausschließlich durch Ihre eigene Police gedeckt.
30 Minuten, kostenfrei und unverbindlich. Danach wissen Sie, wo Sie stehen.